INICIO
Análisis jurídico de la Resolución Municipal N.º 1051/26 de Campo Quijano Expediente CD N.º 502/26 – Cuenta General del Ejercicio 2025
- Publicado: Miércoles, 14 Octubre 2026 01:11
- Imprimir
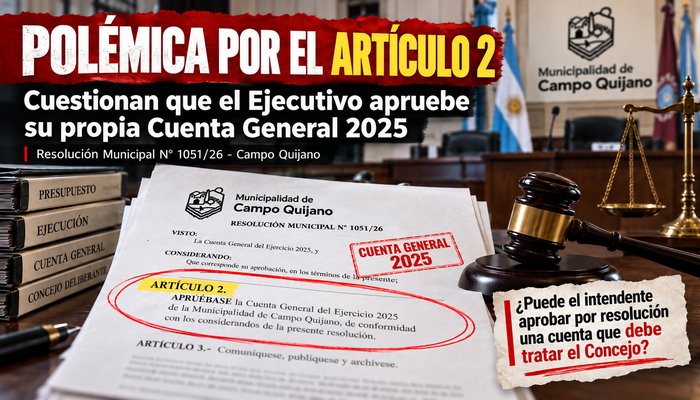
El documento que presentaste contiene una cuestión institucional que merece especial atención: el intendente Lino Fernando Yonar, mediante la Resolución Municipal N.º 1051/26, del 25 de septiembre de 2026, dispuso dos medidas diferentes:
Artículo 1: vetar totalmente el proyecto de ordenanza mediante el cual el Concejo Deliberante rechazaba parcialmente la Cuenta General del Ejercicio 2025 y requería documentación complementaria.
Artículo 2: aprobar, por decisión del propio Departamento Ejecutivo Municipal, la totalidad de esa misma Cuenta General.
Son actos jurídicamente distintos. El primero corresponde al ejercicio de la facultad de veto, cuya procedencia depende de los requisitos legales. El segundo plantea un problema de competencia, porque la normativa provincial atribuye al Concejo Deliberante la función de examinar, aprobar o rechazar las cuentas municipales.
1. El artículo 2: el núcleo de la controversia
En la página 6, la resolución establece:
ARTÍCULO 2º: APROBAR en todas sus partes la cuenta general del ejercicio del año 2025 presentada mediante el Expte CD N.º 502/26; conforme a los considerandos de la presente.
Esta disposición no se limita a afirmar que la documentación presentada es correcta. Utiliza expresamente el verbo APROBAR, referido a la Cuenta General del Ejercicio.
La diferencia importa porque elaborar una rendición, presentarla, defender sus fundamentos y ejercer el control institucional sobre ella son atribuciones diferentes.
Qué establece la Ley Provincial 8126
El artículo 60, inciso 29, del Régimen de Municipalidades de Salta establece entre las atribuciones del Concejo Deliberante:
Examinar, aprobar o rechazar total o parcialmente el balance general del ejercicio vencido presentado por el Departamento Ejecutivo, dentro de los noventa (90) días de recibido.
Es una atribución expresamente asignada al órgano legislativo municipal.
La norma separa dos responsabilidades:
El Departamento Ejecutivo administra los fondos públicos, registra las operaciones y presenta la rendición correspondiente.
El Concejo Deliberante examina esa rendición y adopta la decisión institucional que corresponda dentro de su competencia.
Por lo tanto, la objeción jurídica central al artículo 2 es que una resolución del intendente no puede sustituir la intervención que la ley reserva al Concejo Deliberante.
Esto no demuestra por sí solo que existieran irregularidades contables en el ejercicio 2025. Demuestra que debe examinarse la validez de la vía utilizada para aprobarlo.
2. Una diferencia fundamental: vetar no significa aprobar
La Ley 8126 reconoce al Concejo Deliberante, en su artículo 60, inciso 2, la facultad de insistir en una ordenanza vetada, con el voto de las dos terceras partes de los miembros presentes.
Esto permite distinguir dos etapas:
Primera: el intendente puede oponer un veto a una ordenanza, dentro de los límites y procedimientos vigentes.
Segunda: ese veto no le transfiere automáticamente la competencia del Concejo para examinar y aprobar la Cuenta General del Ejercicio.
Incluso suponiendo que el veto total del artículo 1 fuera válido, eso no convertiría al intendente en el órgano competente para disponer la aprobación legislativa de su propia rendición.
Esta es la distinción que conviene utilizar para formular una refutación jurídicamente fundada.
3. La Carta Orgánica de Campo Quijano es todavía más específica
Encontré el texto oficial de la Ley Provincial 8544, Carta Municipal de Campo Quijano, publicada el 25 de agosto de 2026, un mes antes de la resolución que estamos analizando.
Esto permite precisar un aspecto importante del fundamento legal: el artículo 2 de la Ley 8126 establece que su régimen está destinado a municipios que no tengan Carta Orgánica. Por ello, la Ley 8544 es la referencia principal para este caso, sin perjuicio de las normas provinciales que correspondan.
La Carta Municipal contiene disposiciones particularmente relevantes:
Norma de la Ley 8544 Contenido Relevnte
El artículo 103 contiene otra disposición decisiva: una vez recibido el informe de la Auditoría General de la Provincia, el Concejo tiene treinta días corridos para aprobar, observar o desaprobar la Cuenta General.
Esto introduce una pregunta adicional: ¿el Concejo había recibido el informe de la Auditoría General cuando resolvió el rechazo parcial?
Si no lo había recibido, habría que examinar la regularidad y los efectos del procedimiento legislativo utilizado. Pero aun en ese supuesto, el eventual defecto del trámite del Concejo no atribuiría al intendente la competencia para aprobar la cuenta en su reemplazo.
La separación de competencias sigue vigente.
4. La Resolución 32/25 de la Auditoría General no equivale a una aprobación de las cuentas
En la página 4 de la Resolución Municipal 1051/26, el Ejecutivo invoca el artículo 19 de la Resolución 32/25 de la Auditoría General de Salta.
Verifiqué esa disposición en el documento oficial. El artículo 19 regula el procedimiento de presentación digital de las Cuentas Generales Municipales mediante un sistema administrado por la Auditoría.
No establece que el cumplimiento del procedimiento digital produzca automáticamente la aprobación de la Cuenta General.
También corresponde distinguir dos situaciones:
Que la cuenta haya sido cargada y presentada correctamente ante la Auditoría.
Que la Auditoría haya realizado un examen y emitido su opinión fundada sobre la rendición.
La Ley Provincial 7103, en su artículo 32, inciso 2, establece la competencia de la Auditoría para examinar la Cuenta General y aconsejar su aprobación, observación o desaprobación, remitiendo el informe correspondiente al Concejo Deliberante.
Por eso, una constancia de recepción, un sistema informático que valide datos o un informe de consistencia no reemplazan necesariamente el examen de legalidad y regularidad financiera.
Punto para refutar: el Ejecutivo no puede utilizar una norma sobre la modalidad de presentación ante la Auditoría como fundamento suficiente para asumir la competencia de aprobación institucional reservada al Concejo.
5. Otras inconsistencias identificadas en el expediente
La fecha de presentación no aparece conciliada con el plazo legal.
La página 3 indica que la Cuenta General fue remitida al Concejo el 3 de julio de 2026. Los artículos 66 y 103 de la Carta Municipal establecen la presentación antes del 30 de junio. Hay que comprobar cuándo se realizó la presentación efectiva y considerar el régimen temporal aplicable, dado que la Carta se publicó después del cierre de ese plazo.
Se afirma que la documentación está completa, pero no se acompaña su comprobación.
Las páginas 4 y 5 remiten a folios con estados financieros, obras e inventario. Sin embargo, el documento adjunto no contiene esos anexos. Además, el artículo 102 de la Carta Municipal exige información sobre deuda, personal y estados contables patrimoniales, entre otros componentes. Es necesario cotejar el expediente completo antes de afirmar que faltan documentos o que todos están incorporados.
Se presenta la respuesta a un cuestionario como evidencia de cumplimiento.
En la página 3 se afirma que los funcionarios respondieron todas las consultas del Concejo. Responder preguntas no demuestra por sí mismo que las operaciones estén respaldadas documentalmente ni que las observaciones hayan sido subsanadas.
Se invoca una aprobación parcial anterior como antecedente favorable.
La página 5 menciona la Ordenanza 195/25, que habría aprobado ejecuciones presupuestarias del primer y segundo trimestre de 2025. Eso no supone automáticamente aprobar la Cuenta General anual. Deben considerarse el alcance exacto de esa ordenanza y los resultados consolidados del ejercicio.
Una observación adicional: en la página 2 se reproduce que el Concejo dispuso un rechazo parcial y otorgó quince días hábiles para regularizar la documentación, bajo apercibimiento de rechazo total.
El Ejecutivo responde con un veto total y una aprobación integral. Para evaluar la legalidad del procedimiento también debemos acceder al texto completo de la ordenanza vetada, no solamente a la reproducción parcial que hace la resolución del intendente.
6. El procedimiento de veto también merece revisión
Hay una precisión respecto de los dos tercios mencionados anteriormente: para Campo Quijano debe atenderse específicamente al artículo 86 de su Carta Orgánica, que exige la insistencia del Concejo con los dos tercios de sus miembros, dentro de los diez días hábiles desde la devolución del proyecto vetado.
Considerando los siete concejales que integran el cuerpo, eso equivale a cinco votos favorables para insistir.
Hay que revisar las fechas de recepción, devolución y tratamiento, porque podrían incidir sobre la vigencia de la ordenanza y las posibilidades de actuación legislativa. No corresponde afirmar todavía que el veto fue extemporáneo.
También existe un antecedente jurisprudencial relevante: la Corte de Justicia de Salta declaró la nulidad de dos ordenanzas del municipio de San Lorenzo porque invadían competencias del Departamento Ejecutivo. La Corte fundamentó su decisión en la distribución de atribuciones y el principio republicano de división de poderes.
Ese caso no resuelve automáticamente el conflicto de Campo Quijano, ni involucra la misma situación. Pero muestra que la distribución de competencias entre ambos órganos municipales es una cuestión susceptible de control judicial.
7. Fundamentos para una refutación institucional
Una objeción formal al artículo 2 podría estructurarse de la siguiente manera:
Cuestionamiento de competencia del artículo 2 de la Resolución Municipal N.º 1051/26
La aprobación integral de la Cuenta General del Ejercicio 2025 dispuesta unilateralmente por el Departamento Ejecutivo Municipal plantea una posible extralimitación de competencia, en atención a lo establecido en los artículos 40, 54 inciso 11, 66 inciso 21, 102 y 103 de la Carta Municipal de Campo Quijano, Ley Provincial N.º 8544.
Corresponde distinguir la atribución ejecutiva de confeccionar, presentar y fundamentar la rendición de cuentas de la competencia del Concejo Deliberante para examinarla y pronunciarse sobre su aprobación, observación o desaprobación.
El ejercicio del derecho de veto, aun cuando se ajustara a los requisitos previstos en el artículo 86 de la Carta Municipal, no supone la transferencia de dicha competencia de control al Departamento Ejecutivo.
Asimismo, la presentación de información en el sistema establecido por la Resolución AGPS N.º 32/25 constituye un procedimiento de rendición sujeto al examen correspondiente y no una aprobación sustitutiva por parte del órgano ejecutivo.
En consecuencia, existen fundamentos normativos para cuestionar la validez del artículo 2 por posible incompetencia material y solicitar su revisión por las vías administrativas o judiciales pertinentes.
Apreciación jurídica final
Está comprobado que el Ejecutivo vetó el proyecto del Concejo y, mediante el artículo 2 de la misma resolución, aprobó integralmente su propia Cuenta General 2025. La Carta Orgánica atribuye el examen y la decisión institucional sobre esa cuenta al Concejo Deliberante.
Confundir la posible incompetencia del intendente para aprobar su propia rendición con una demostración de irregularidades financieras. Son cuestiones distintas y requieren de la intervención inmediata de todo el cuerpo de concejales de Campo Quijano,